Samlelån med pant i boligen: Saml din gæld til en lavere rente
Har du flere dyre lån, kan et samlelån give dig én månedlig ydelse, bedre overblik og ofte en lavere samlet rente. Ejer du din bolig og har friværdi, kan et samlelån med pant i boligen være markant billigere end bankernes almindelige samlelån uden sikkerhed.
Det økonomiske pres på danske familier er steget markant de seneste år. Stigende renter, højere leveomkostninger og inflation har sat mange husholdninger under pres, og flere og flere søger hjælp til at samle og få styr på deres gæld.
Her får du et klart overblik over, hvad et samlelån er, hvornår det giver mening, og hvordan du undgår at træffe beslutninger, du fortryder.
Hvad er et samlelån?
Et samlelån er et lån, du bruger til at indfri flere eksisterende lån – fx forbrugslån, kreditkortgæld og billån – så du kun har ét lån og én ydelse at forholde dig til. Der findes to typer:
- Samlelån uden sikkerhed: Bankernes og låneudbydernes almindelige samlelån. De kræver ikke pant, men renten er typisk højere. Læs mere om lån uden sikkerhed.
- Samlelån med pant i boligen: Har du friværdi i din bolig, kan du samle gælden i et lån med pant i boligen. Fordi lånet er sikret, er renten typisk lavere, og løbetiden kan være længere.
Har du primært gæld til Gældsstyrelsen eller andre offentlige myndigheder, kan du læse mere om dine muligheder i vores artikel om gæld til det offentlige.
Hvorfor flere får økonomiske udfordringer
De seneste år har budt på en perfekt storm for danske familiers økonomi. Flere faktorer spiller sammen og skaber pres på privatøkonomien:
- Stigende renter har gjort boliglån og forbrugslån dyrere. Mange danskere, der havde variable lån, har oplevet, at deres månedlige ydelse er steget markant, og i nogle tilfælde med flere tusinde kroner om måneden.
- Højere leveomkostninger betyder, at mad, el, varme og benzin koster mere end før. Det efterlader mindre plads i budgettet til afdrag på gæld og opsparing.
- Inflation har eroderet købekraften. Selvom lønningerne er steget, har priserne på dagligvarer og tjenester steget endnu mere, og det mærkes i hverdagen.
- Afdragsfrihed udløber for mange boligejere, der valgte afdragsfrihed for 10 år siden. Nu skal de pludselig betale både renter og afdrag og det kan være en stor mundfuld, hvis økonomien i forvejen er presset.
- Uforudsete udgifter som bilreparationer, tandlæge eller pludselig arbejdsløshed kan vælte en økonomi, der i forvejen balancerer på kanten.
Når alle disse faktorer rammer samtidig, er det ikke underligt, at flere danskere søger hjælp til at få styr på deres gæld.
Hvornår giver et samlelån mening?
Et samlelån – eller refinansiering – handler om at samle flere lån i ét eller omlægge eksisterende gæld, så den bliver mere overskuelig. Det kan give lavere månedlige ydelser, bedre overblik og ro i hverdagen.
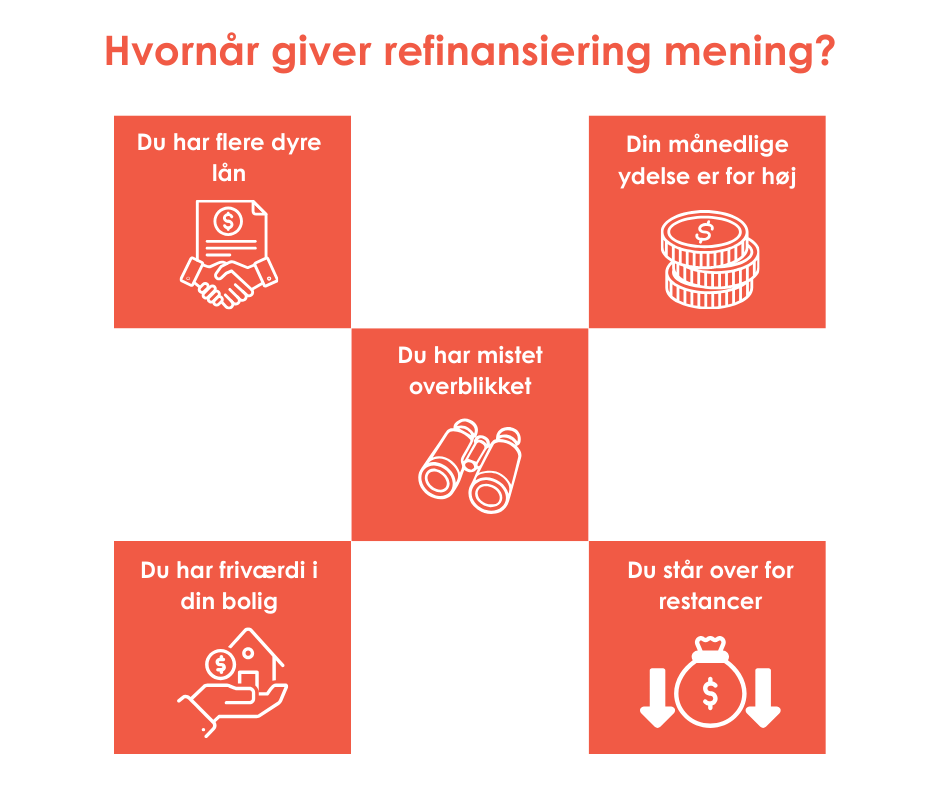
Men et samlelån er ikke den rigtige løsning for alle. Her er de situationer, hvor det typisk giver god mening:
Du har flere dyre lån: Hvis du har forbrugslån, kreditkortgæld og måske et billån med høje renter, kan det give mening at samle dem i ét lån med lavere rente. Det reducerer dine samlede omkostninger og gør det lettere at holde styr på betalingerne. Læs også om lån til hus trods gæld.
Din månedlige ydelse er for høj: Hvis du kæmper med at betale dine afdrag hver måned, kan et samlelån med en længere løbetid give dig lavere månedlige ydelser. Det giver dig mere luft i budgettet her og nu, selvom du betaler lidt mere i renter over tid.
Du har mistet overblikket: Hvis du har mange forskellige kreditorer og betalingsdatoer, kan det være svært at holde styr på det hele. Ved at samle gælden i ét lån får du ét sted at betale til og én dato at huske.
Du står over for restancer: Hvis du er ved at få betalingsproblemer eller allerede har restancer, kan et samlelån hjælpe dig med at komme tilbage på sporet, før det går helt galt.
Samlelån med lav rente – brug friværdien
Hvis du ejer en bolig med friværdi, kan du optage et lån i friværdien og bruge det til at indfri dine dyre lån. Fordi lånet har pant i boligen, er renten typisk lavere end på forbrugslån og almindelige samlelån uden sikkerhed. Det kan være en smart måde at samle gælden på, men det kræver, at du har styr på din økonomi fremadrettet – boligen er jo sikkerhed for lånet.
Samlelån trods RKI?
Står du registreret i RKI, er det svært at få et samlelån i banken. Har du friværdi i din bolig, kan et samlelån med pant i boligen i nogle tilfælde stadig være muligt, fordi lånet er sikret. Vi vurderer altid din samlede situation individuelt. Læs mere om boliglån trods RKI.
Sådan fungerer et samlelån hos ansvarlige långivere
Et samlelån er ikke bare et spørgsmål om at flytte gæld fra ét sted til et andet. Hos ansvarlige långivere som Fairkredit handler det om at finde en løsning, der faktisk hjælper dig, ikke bare på kort sigt, men også på lang sigt.
Sådan foregår processen hos os:
Vi lytter til din situation: Vi starter med at forstå din økonomi. Hvor meget gæld har du? Hvad er dine indtægter og udgifter? Hvad er dine mål? Vi kigger på hele billedet, og ikke kun på tallene.
Vi laver en grundig kreditvurdering: Vi vurderer, om et samlelån er den rigtige løsning for dig. Hvis vi kan se, at det vil gøre din økonomi værre, eller hvis der er bedre alternativer, fortæller vi dig det ærligt.
Vi finder den bedste løsning: Hvis det giver mening, hjælper vi dig med at finde det lån, der passer til din situation. Det kan være et lån i friværdien, et samlelån eller en omlægning af dine eksisterende boliglån.
Vi er transparente om omkostningerne: Du får fuld klarhed over, hvad lånet koster, både i form af renter, gebyrer og den samlede tilbagebetalingspris. Ingen skjulte omkostninger, ingen overraskelser.
Vi hjælper dig videre: Et samlelån er ikke slutningen, det er starten. Vi følger op og hjælper dig med at holde styr på økonomien, så du kommer tilbage på sporet og kan se fremad igen.
Typiske fejl forbrugere begår i pressede perioder
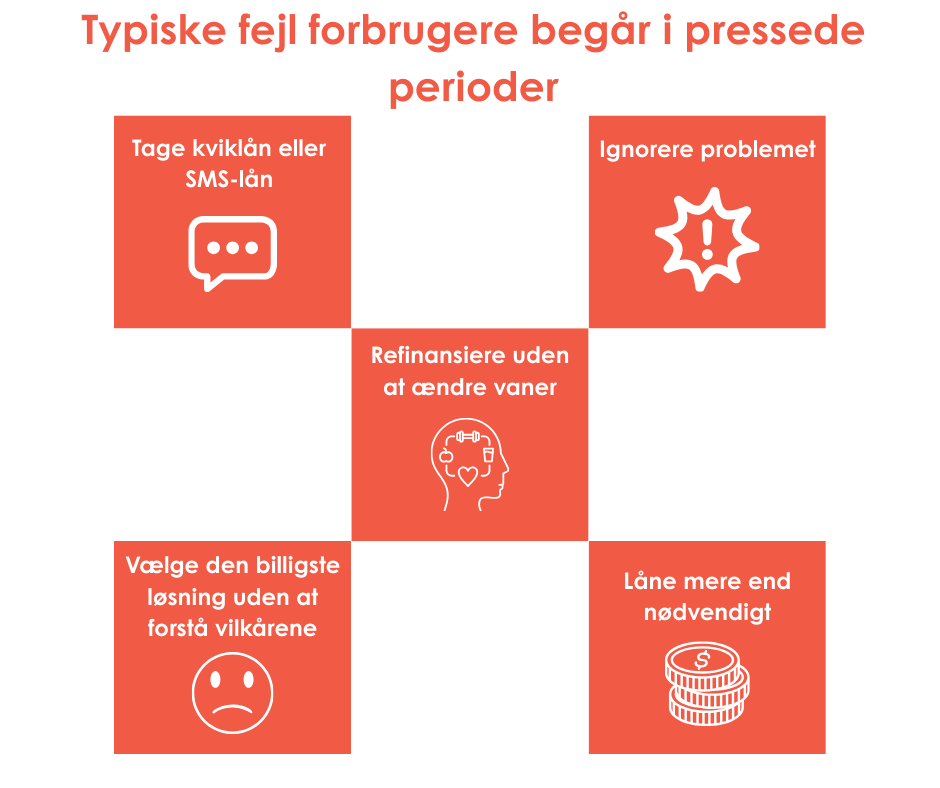
Når økonomien er presset, er det let at træffe beslutninger i panik. Beslutninger, der kan gøre situationen værre. Her er de mest almindelige fejl, vi ser:
At tage kviklån eller SMS-lån: Det kan virke som en hurtig løsning, men omkostningerne er ofte meget høje – tæt på det lovlige loft på 35% ÅOP. Det gør gælden endnu sværere at betale tilbage.
At ignorere problemet: Mange håber, at det går over af sig selv. Men gæld forsvinder ikke, den vokser. Jo før du tager fat på problemet, jo lettere er det at løse. Hvis du har gæld til det offentlige, er det særligt vigtigt at handle hurtigt.
At samle gælden uden at ændre vaner: Hvis du samler din gæld, men fortsætter med at bruge kreditkortet eller optage nye lån, ender du med endnu mere gæld. Et samlelån skal følges op af bedre økonomiske vaner.
At vælge den billigste løsning uden at forstå vilkårene: Lav rente lyder godt, men hvis der er skjulte gebyrer, høje stiftelsesomkostninger eller dårlige indfrielsesvilkår, kan det ende med at koste mere.
At låne mere end nødvendigt: Bare fordi du kan låne 500.000 kr., betyder det ikke, at du skal. Lån kun det, du reelt har brug for, og som du kan betale tilbage.
Fairkredits ansvarlige tilgang til samlelån
Hos Fairkredit tager vi samlelån og refinansiering alvorligt. Vi ved, at det ikke handler om at sælge dig et lån, men det handler om at hjælpe dig med at få styr på din økonomi og komme videre i livet.
Derfor arbejder vi ud fra et princip om ansvarlig långivning. Det betyder:
Vi siger nej, hvis det ikke giver mening: Hvis vi kan se, at et samlelån vil gøre din situation værre, eller hvis du ikke har råd til lånet, godkender vi det ikke. Det kan være svært at høre, men det er det rigtige at gøre.
Vi kigger på hele dit billede: Vi vurderer ikke kun din indkomst og gæld. Vi ser på dine mål, din livssituation og dine muligheder fremadrettet.
Vi er transparente: Du får fuld klarhed over omkostninger, vilkår og konsekvenser. Vi forklarer tingene i et sprog, du kan forstå – uden fagtermer og fine ord.
Vi følger op: Vi er her ikke kun for at give dig et lån. Vi er her for at hjælpe dig hele vejen, også efter at lånet er på plads.
Vores mål er ikke at have dig som kunde for evigt. Vores mål er at hjælpe dig tilbage på sporet, så du kan komme videre til en bedre og sundere økonomi.
Book en gennemgang af, hvordan du kan samle eller restrukturere gæld på en ansvarlig måde
Står du i en situation, hvor økonomien er presset, og du overvejer et samlelån? Så kontakt os hos Fairkredit. Vi giver dig et ærligt overblik over dine muligheder, og hjælper dig med at finde den løsning, der reelt giver mening for dig.
Et samlelån kan være en god løsning, men kun hvis det gøres rigtigt. Og det er vi her for at hjælpe dig med.
FAQ om samlelån
Hvornår giver det mening at samle min gæld?
Det giver typisk mening, hvis du har mistet overblikket over mange små lån, eller hvis dine månedlige udgifter til afdrag er blevet for høje. Ved at samle gælden – gerne via friværdien i din bolig – kan du ofte få en lavere samlet rente og kun én månedlig betaling at forholde dig til, hvilket giver mere ro i hverdagen.
Hvordan får jeg et samlelån med lav rente?
Den laveste rente får du typisk, hvis du kan stille sikkerhed – fx ved at samle gælden i et lån med pant i boligen. Sammenlign altid ÅOP, som inkluderer både renter og omkostninger, så du kan se den reelle pris.
Kan jeg få et samlelån trods RKI?
Det er svært i banken. Har du friværdi i din bolig, kan et samlelån med pant i boligen i nogle tilfælde være muligt. Vi vurderer altid din samlede situation individuelt.
Kan jeg få et samlelån hos jer, selvom banken har sagt nej?
Ja, det er ofte muligt. Vi kigger ikke kun på dine nøgletal i et regneark, men på hele din situation og værdien i din bolig. Mange af vores kunder er folk, der er kommet i klemme i bankens firkantede systemer, men som har en sund boligøkonomi, der blot trænger til oprydning.
Er et samlelån altid den rigtige løsning?
Nej, ikke hvis det bare bruges til at dække over et overforbrug. Et samlelån giver kun mening, hvis det reelt skaber luft i budgettet, og hvis du samtidig er klar til at ændre de vaner, der skabte gælden. Vi siger ærligt nej, hvis vi kan se, at et samlelån ikke løser dit problem på lang sigt.